
L'or se maintient près de 4 400 alors que la demande chinoise stimule les flux
L'or se maintenait aux alentours de 4 400 $ après un plus haut en dix semaines, alors que les achats liés à la Chine et la demande pour les valeurs refuges compensaient les risques persistants...
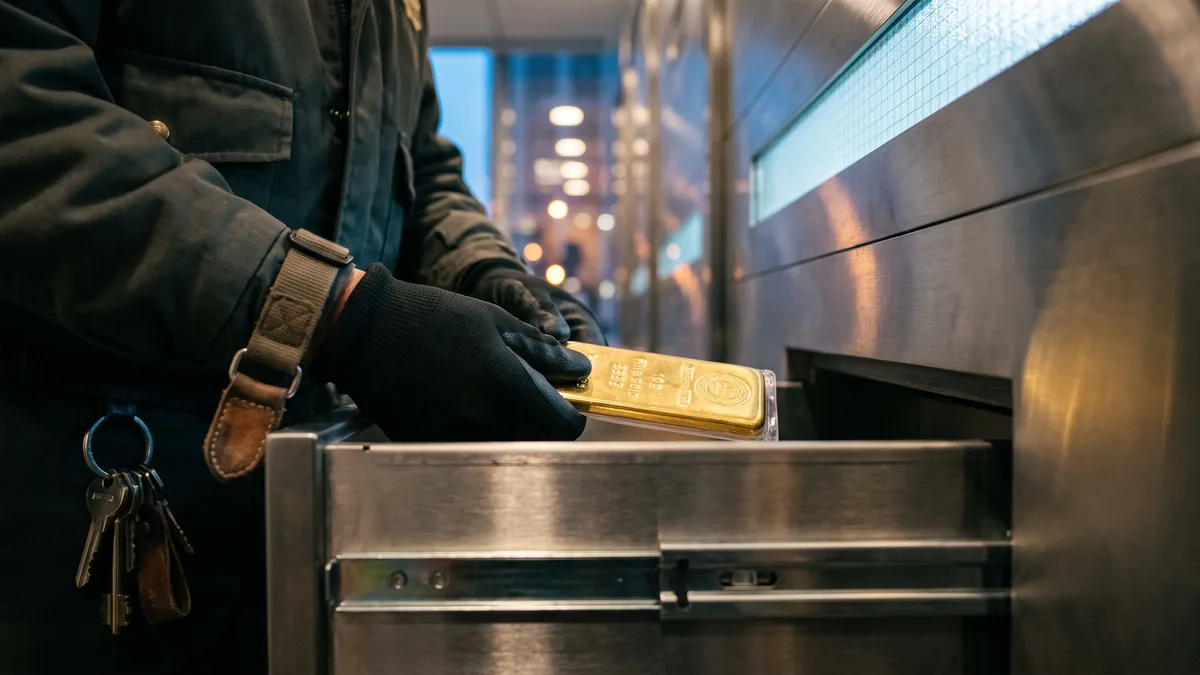
L’or se stabilisait autour de 4 400 $ l’once lundi après avoir touché un plus haut en 10 semaines, la demande institutionnelle portée par la Chine et de nouveaux flux en quête de valeur refuge soutenant les cours, alors même que les investisseurs évaluaient le risque que la Réserve fédérale maintienne une politique restrictive plus longtemps.
L’or au comptant se situait autour de 4 400 $ après des gains récents que plusieurs médias attribuent à une incertitude géopolitique croissante et à des signaux visibles de demande en provenance de Chine, notamment une série prolongée d’afflux vers des ETF locaux adossés à l’or et des rapports faisant état d’achats accélérés par les banques centrales en juillet. Les rendements du Trésor restent un contrepoids clé : des rendements réels plus élevés pèsent généralement sur l’or, qui ne rapporte rien, et les stratégistes ont averti que le potentiel de hausse pourrait être limité si le risque de relèvements de taux par la Fed réapparaît.
Price action and the immediate catalysts
La progression de l’or vers 4 400 $ a été drivée par un mélange familier de couverture macro et de demande spécifique à certains pays, les intervenants du marché évoquant des tensions géopolitiques et une recherche d’assurance de portefeuille alors que la volatilité persiste sur d’autres actifs.
L’Agence Anadolu a rapporté que des investisseurs institutionnels chinois ont continué d’accroître leur exposition à l’or comme couverture contre les fluctuations d’autres marchés, tandis que les ETF en Chine enregistrent leur plus longue série d’afflux depuis des mois. Le même article indiquait que la Banque populaire de Chine a accéléré ses achats d’or en juillet, renforçant une tendance d’accumulation du secteur public qui constitue un pilier majeur de soutien aux prix ces dernières années.
Ailleurs, le ton général du marché est resté prudent. Eurasia Business News a signalé un sentiment de risque plus faible parallèlement à la hausse des rendements du Trésor et au recul du pétrole sous les 90 $ le baril, un contexte qui maintient souvent l’attention sur les actifs refuges comme l’or même lorsque les rendements compliquent la donne.
Geopolitics back in the mix
L’or a également bénéficié d’un regain d’attention sur l’incertitude entre les États-Unis et l’Iran, que plusieurs résumés de marché ont cité comme un facteur maintenant la demande ferme près des récents sommets. CryptoRank a noté que l’or a parfois reculé près de 4 400 $ alors que les investisseurs mettaient en balance les titres géopolitiques et des signes d’atténuation des pressions inflationnistes aux États-Unis — une interaction qui peut rapidement modifier les anticipations de taux et les mouvements de devises.
Flows: central banks, ETFs, and futures positioning
Le soutien ne s’est pas limité aux achats discrétionnaires. La demande des banques centrales est restée une narrative centrale en 2026, plusieurs rapports mettant en lumière l’accumulation par le secteur officiel comme moteur clé aidant les prix à « se maintenir près de niveaux records ».
Les flux chinois ont été les plus marquants dans la dernière série de couvertures. Le rapport d’Anadolu a souligné à la fois les achats institutionnels et les afflux soutenus vers les ETF domestiques, tout en mettant en exergue les achats de la Banque populaire de Chine en juillet. Cette combinaison est importante pour la tarification mondiale car elle signale une demande moins sensible aux replis techniques de court terme.
Sur les marchés dérivés, le positionnement est également devenu plus constructif. CryptoRank a cité des données de la CFTC montrant que les positions nettes longues sur l’or sont passées à environ 217,9 k contrats, indiquant que les gérants et d’autres traders spéculatifs ont augmenté leur exposition haussière. Même si les données de positionnement peuvent être bruitées d’une semaine à l’autre, une augmentation des positions nettes longues reflète généralement un appétit pour le risque amélioré envers l’or — particulièrement lorsqu’elle s’accompagne d’incertitudes macro.
Hedged optimism from institutions
TD Securities a décrit une version plus prudente de l’optimisme. Le résumé de CryptoRank de la vue de TD indiquait que les investisseurs ont étendu leurs positions longues tout en augmentant les couvertures via options et futures, suggérant que les gérants veulent une exposition à la hausse mais se méfient des retournements brusques si les taux se repricent à la hausse.
Macro backdrop: Fed expectations, yields, and the dollar
Le principal facteur macro reste la politique monétaire américaine. CNBC a rapporté que les attentes d’une hausse des taux par la Fed se sont atténuées après des données d’inflation jugées « modestes » par les marchés, un retournement qui peut soutenir l’or en allégeant la pression des taux réels et en pesant sur le dollar. Un dollar plus faible tend à soutenir le métal en le rendant moins cher pour les acheteurs hors États-Unis, bien que l’impact puisse être compensé si les rendements augmentent.
Parallèlement, les stratégistes préviennent que l’histoire des taux n’est pas univoque. TD Securities a également indiqué que le potentiel de hausse de l’or pourrait être limité tant que le risque de relèvements de taux demeure un vent contraire, même avec l’incertitude géopolitique et économique en toile de fond. Ce cadrage aide à expliquer le schéma récent du marché : de fortes hausses lors d’impulsions risk-off, suivies de consolidations lorsque les rendements se raffermissent.
La résilience de l’or s’est distinguée dans les comparaisons cross-asset. Un bref marché repris par Pluang, citant Tokenpost, a indiqué que l’or a gagné environ 32 % au cours de l’année écoulée tandis que le Bitcoin a chuté de 46 %, soutenant l’idée que des rendements obligataires gouvernementaux élevés au niveau mondial ont remodelé l’attrait relatif entre les réserves de valeur. Bien que la comparaison ne soit pas un moteur direct de la tarification quotidienne, elle souligne que la demande pour l’or a persisté même dans un environnement où les rendements — normalement une contrainte majeure — sont plus élevés.
US data surprises add support
Les données de croissance américaines ont aussi alimenté la narrative. Pluang a rapporté que les ventes au détail américaines ont reculé de 0,6 % en juillet contre des attentes d’une hausse de 0,1 %, tandis que les « core » retail sales hors véhicules ont diminué de 0,3 %. Une consommation plus faible peut renforcer les anticipations d’une Fed moins agressive, ce qui est indirectement favorable au métal lorsqu’il réduit les chances de nouvelles hausses.
Technical and near-term levels to watch
Avec l’or au comptant oscillant autour de 4 400 $, les traders surveillent si le métal peut se consolider au-dessus de la zone de résistance antérieure impliquée par le plus haut en 10 semaines. Plusieurs commentaires de marché ont suggéré que le rallye reste vulnérable à des pics brusques des rendements ou à un repricing hawkish des attentes vis-à-vis de la Fed, ce qui peut déclencher des prises de bénéfices.
En même temps, la dynamique des flux — notamment la demande du secteur officiel et les achats soutenus d’ETF en Chine — a ajouté ce que certains analystes décrivent comme une « demande structurelle », susceptible d’amortir les replis. Néanmoins, le positionnement est plus encombré qu’au début de l’année, et l’accent mis par TD sur la couverture suggère que les investisseurs sophistiqués envisagent un risque bilatéral.
What comes next
La direction à court terme dépendra probablement de trois variables :
- US rate path and real yields: tout rebond de l’inflation ou des données du marché du travail plus fortes pourrait ranimer les probabilités de hausses et peser sur l’or, tandis qu’une désinflation continue le soutiendrait probablement.
- China demand signals: des afflux persistants vers les ETF et des achats confirmés des banques centrales renforceraient la narrative du rallye récent.
- Geopolitical risk premium: une escalade des tensions États-Unis-Iran augmente généralement la demande pour les valeurs refuges, tandis qu’un apaisement des titres peut rapidement dissiper cette prime.
Pour l’instant, l’or se négocie à la fois comme une couverture macro et comme un marché animé par les flux, les investisseurs équilibrant l’attraction gravitationnelle des rendements plus élevés contre la demande persistante des banques centrales et des institutions.
References & Links
- China demand
- People’s Bank of China
- Fed expectations
- CFTC net longs
- TD Securities hedging
- US retail sales
Il s’agit d’un commentaire de marché basé sur des sources d’information publiques. Ce n’est pas un conseil financier.


